營業稅換算
營業稅 5% 含稅、未稅換算
輸入一個金額,選含稅或未稅,馬上拆出銷售額、稅額和含稅總額。
核對我聽到的(也可以直接自己填)
營 業 稅 拆 算
含稅價照營業稅法施行細則第 32-1 條(稅額=含稅總額 ÷(1+徵收率)× 徵收率,四捨五入到元;銷售額=總額-稅額),未稅價照營業稅法第 14 條(稅額=銷售額 × 稅率,尾數不滿一元四捨五入)。稅率 5% 見財政部稅務入口網。這是試算,僅供參考;開立發票與申報以主管機關規定為準。
常見問題
含稅價怎麼拆成未稅?
照施行細則第 32-1 條:「銷項稅額=當期開立統一發票總額÷(1+徵收率)×徵收率」「銷售額=當期開立統一發票總額-銷項稅額」,稅額尾數不滿一元四捨五入。例:含稅 10,000 元,稅額 10,000÷1.05×5%=476.19,四捨五入 476,銷售額 10,000-476=9,524。
未稅價怎麼加稅?
照營業稅法第 14 條第 1 項:就銷售額按稅率計算銷項稅額,「尾數不滿通用貨幣一元者,按四捨五入計算」。例:未稅 9,999 元,稅額 9,999×5%=499.95,四捨五入 500,含稅 10,499 元。稅率 5% 是財政部稅務入口網寫的「目前稅率為5%」(頁面更新日 107-01-22);營業稅法第 10 條只寫最低 5%、最高 10%,徵收率由行政院定。
為什麼含稅 10 元拆開、再加稅會變 11 元?
兩個方向用的是兩條不同的算式:含稅 10 元拆稅是 10÷1.05×5%=0.476,四捨五入 0,所以未稅 10、稅 0;但未稅 10 元加稅是 10×5%=0.5,四捨五入 1,含稅 11。我們把含稅 1 到 200 元逐一算過,換不回原數的有 10 個:10、31、52、73、94…199(含稅金額是 21 的倍數加 10),每一個都多 1 元。從未稅算起,1 到 100,000 元每個都換得回來。報價或對帳時,講清楚金額是含稅還是未稅,就不會差這 1 元。
三聯式和二聯式發票,稅額怎麼寫?
營業稅法第 32 條第 3 項:買受人是營業人,稅額與銷售額要在統一發票上分別載明;買受人不是營業人,以定價開立統一發票。三聯式統一發票要載明買受人名稱與統一編號(統一發票使用辦法第 9 條)。買受人是非營業人時,發票所載金額含營業稅額,填申報書時再彙總計算(營業稅電子資料申報繳稅作業要點第二十點(十五))。所以賣給一般消費者的發票只印定價,不另外印稅額。例:未稅 10 元開給有統編的公司(三聯式),銷售額 10、稅額 10×5%=0.5 四捨五入 1、總計 11,發票上分別載明(營業稅法第 14 條、第 32 條第 3 項前段)。含稅金額開三聯式:營業稅電子資料申報繳稅作業要點第二十點(十五)寫「銷項統一發票之買受人為營業人時…銷售額=定價÷(1+徵收率)銷項稅額=銷售額×徵收率(四捨五入)」,但銷售額要不要先取整數沒有寫,所以這裡判不了,請問會計或國稅局。
單筆拆出來的稅額,跟申報的一樣嗎?
不一定。施行細則第 32-1 條寫的是「當期開立統一發票總額」,用在營業人銷售給非營業人、依第 32 條第 3 項後段開立統一發票的情形,也就是申報時整期合計一起算。這裡把單一金額套進同一條公式,是試算。整期合計一次算,跟每筆各拆再加總,可能差幾元:例如兩筆各含稅 10 元,各拆稅額是 0;合起來含稅 20 元,稅額是 20÷1.05×5%=0.95,四捨五入 1。實際申報以國稅局規定與你的會計為準。
小規模營業人也是加 5% 嗎?
小規模營業人稅率 1%、按查定課徵(營業稅法第 13 條;財政部稅務入口網「課稅方式」寫由稽徵機關發單通知繳納),定價應內含營業稅(第 32 條第 2 項),所以一般不另加 5%(依條文推論,官方沒有「不得另加 5%」的原句)。這個頁面只算 5%,不適用。
零稅率、免稅、特種稅額能算嗎?
不能。施行細則第 32-1 條寫的是「本法第四章第一節計算稅額之營業人」,這個頁面只做這一種;零稅率、免稅、特種稅額(第四章第二節)沒有做,請找會計或國稅局。
一張單有好幾個品項怎麼辦?
這個頁面只算一個金額。多個品項請用報價單產生器,它可以選單價含稅或未稅,一次算出整張的銷售額、稅額與合計。
相關工具
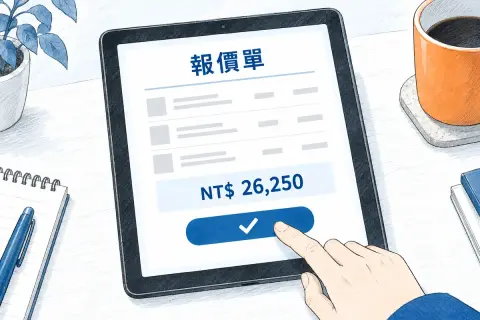 報價單產生器免費線上報價單:講一句報給誰、哪些品項多少錢,或貼客人的 LINE 詢價(也可以自己填品項),自動算小計、5% 營業稅、含稅總計與國字大寫金額,有統一編號、有效期限、付款條件欄位,手機直接存成 PDF。付費版可存報價單、讓客戶線上回簽。
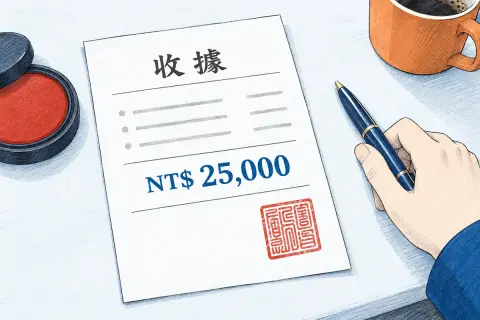 收據/請款單產生器免費線上收據與請款單:講一句誰付了什麼錢、拍手寫收據或貼 LINE(也可以自己填品項),自動算金額、國字大寫,收據提醒印花稅,請款單附付款期限與匯款帳號,收到款一鍵轉收據,手機直接存成 PDF。收據不是統一發票,頁面說明誰可以只開收據。
 雇主人事成本試算講一句要請什麼人、月薪多少(或自己輸入月薪),算出公司每月要另外負擔的勞保、就保、職災、健保、勞退與一年總成本,同時算出員工實領。照 2026 年級距表,工讀生、部分工時也能算。手機就能用,免費。
依加值型及非加值型營業稅法第 14 條、施行細則第 32-1 條法規最後核對 2026-10-19ENSCON AI 製作